私達について
 売買
 賃貸
 検索
 お気に入り
 閲覧履歴
 お客様の声
 売却サイト
 円満相続
 メニュー

2022/05/26
住宅ローン「繰り上げ返済」のベストタイミングはいつ?
臨時収入やボーナスが入った時に住宅ローンを繰り上げ返済しようかな…と考えることがあるでしょう。繰り上げ返済には最適なタイミングがあるのをご存知ですか?
この記事では住宅ローン「繰り上げ返済」の種類と最適なタイミング、避けるべき時期について解説していきますので、参考にしてみてください。
繰り上げ返済の種類
住宅ローンの繰り上げ返済とは毎月返済している分とは別に、元金の一部または全部を返済して、完済までの総返済額が減り、利息を減らすことができる方法です。
「返済期間短縮型」と「返済額軽減型」の2種類があります。どちらも繰り上げ返済ですが、どちらを選ぶべきかはその時によって変わりますので、ここからは違いをみていきましょう。
期間短縮型
「期間短縮型」は毎月返済額はそのままで、借入時に決めたローンの返済期間を短くする方法です。例えば35年ローンでも、繰り上げ返済すると30年で完済も可能になります。
なるべく早くローンを完済したい方、金銭的に余裕がある方に向いている方法です。返済期間を短縮することで、支払う利息を減らせるのがメリットです。
ただし、繰り上げ返済で大きな金額を支払った後も毎月の返済額を支払い続ける必要があります。繰り上げ返済の額が少ない場合、ローンの返済期間は短くならないので注意が必要です。
返済額軽減型
「返済額軽減型」は返済期間を変えずに毎月の返済額を減らす方法です。繰り上げ返済で元金を減らすことで、毎月返済額を少なくできるのがメリットです。
定年後も返済し続ける方、長く返済し続ける方に向いています。定年退職した後の負担を軽くなれば、手元にお金が残るので、安定的な老後を送ることができるでしょう。
「期間短縮型」と比べると「返済額軽減型」は支払う利息の減り方が小さいのでご注意ください。
住宅ローン「繰り上げ返済」のベストタイミングは?
では、住宅ローン「繰り上げ返済」のベストタイミングはどうやって見極めればいいでしょうか。繰り上げ返済は基本的に資金に余裕がある時、余剰資金がある時に限ります。
例えば、頑張って貯めた資金を繰り上げ返済にまわした場合、その後に急な事故や病気になって緊急にお金が必要になった時に、繰り上げ返済を後悔してしまうことになります。また、お子様が受験を控えている場合、無理に繰り上げ返済したことで教育ローンを新たに組む必要が出てくることもあるので注意が必要です。
繰り上げ返済は資金に余裕がある時に行うことが大切です。無理に貯金を切り崩すのはリスクが高いのでNGです。また、金利が上がったら繰り上げ返済のベストタイミングといえます。
住宅ローン「繰り上げ返済」しないほうがいい時期は?
住宅ローン「繰り上げ返済」しないほうがいい時期は余剰資金がない時、また金利が低い時です。支払う利息があまり減りませんので効果が期待できません。
20代・30代で住宅ローン控除を受けている方は、借入残高が多いほどメリットが多いため、繰り上げ返済をすると、その恩恵が受けられなくなるので気をつけましょう。
変動金利で金利が低い間は無理に繰り上げ返済せずにいざという時の備えとして貯金をした方がリスクを避けることができます。
資金に余裕があると繰り上げ返済をして、早く完済しようと考えがちですが、住宅ローンは毎月決まった金額を返済しながら、万が一に備えて貯金をする習慣を付けることをおすすめします。
定年を迎えた時に余剰資金があれば、その時に繰り上げ返済をして、定年後の毎月の返済額を減らすことができますので、現役時代は無理なく返済することが大切です。
繰り上げ返済する時の注意点
住宅ローンを繰り上げ返済する時の注意点としては、繰り上げ返済の手続きには手数料が発生することが多いので、注意が必要です。
ネット銀行の住宅ローンやオンラインバンキングを使用すると手数料無料のサービスがありますが、有料の金融機関も多いのでご自身が利用している銀行の手数料も調べておきましょう。
繰り上げ返済は基本的に資金に余裕がある時だけ行うようにして、手元資金が少ない状態は避けることが大切です。特に子育て世代は教育費や塾代など出費が多くなるので無理は禁物です。
繰り上げ返済をすると確かにローン残高は大幅に減らすことができますが、貯金額が減って自由に使えるお金は減りますので、また新たにローンを組む必要性も出てくるので要注意です。
突然の事故や病気、また生活スタイルの変化によって、数十万円単位のお金が必要になるときがありますので、手元資金、貯金はギリギリにならないように余裕を持つようにしましょう。
まとめ
今回は住宅ローンの繰り上げ返済の種類、返済タイミングについて見ていきました。繰り上げ返済は支払う利息を減らせる便利な方法ですが無理にする必要はありません。
まずは毎月の住宅ローン返済をしっかり行うことが先決です。その上で余裕があった場合は繰り上げ返済を上手く活用して、スムーズに完済するとよいでしょう。
売買物件
-
- 価格
- 2,190万円
- 間取り
- 4LDK
- 専有面積
- 81.68m²
- 管理費
- 5,200円
- 修繕積立金
- 14,260円
- 階数
- 2階
-
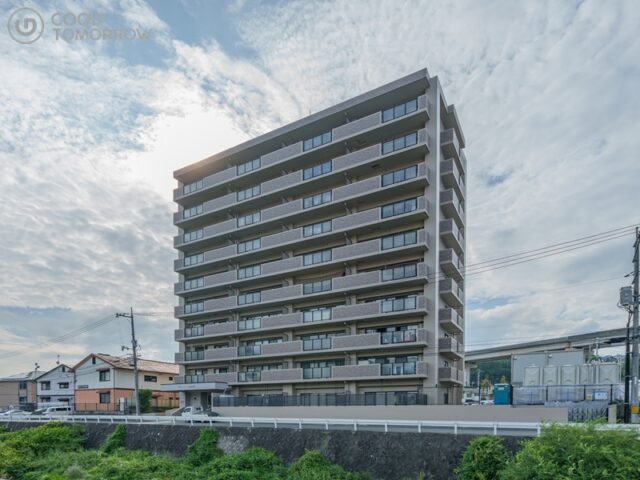
- 価格
- 1,999万円
- 間取り
- 3LDK
- 専有面積
- 68.66m²
- 管理費
- 7,300円
- 修繕積立金
- 11,000円
- 階数
- 3階
-
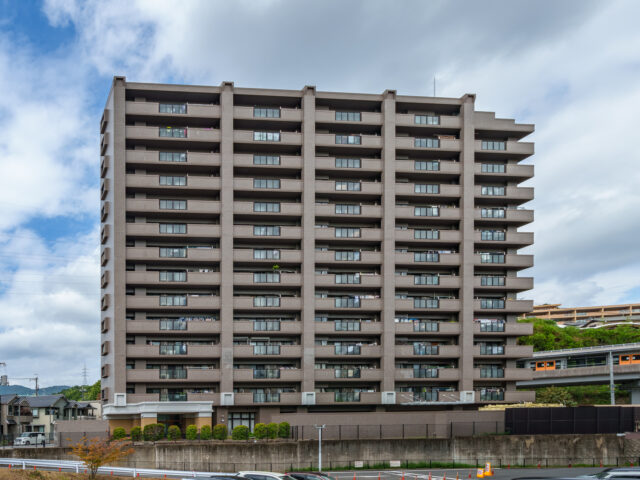
- 価格
- 3,190万円
- 間取り
- 3LDK
- 専有面積
- 65.91m²
- 管理費
- 6,100円
- 修繕積立金
- 14,370円
- 階数
- 10階
-
- 価格
- 1,650万円
- 間取り
- 3LDK
- 専有面積
- 64.03m²
- 管理費
- 8,700円
- 修繕積立金
- 10,120円
- 階数
- 5階
-
- 価格
- 2,899万円
- 間取り
- 3LDKS
- 専有面積
- 72.09m²
- 管理費
- 7,400円
- 修繕積立金
- 11,900円
- 階数
- 5階
-

- 価格
- 780万円
- 間取り
- 3LDKS
- 専有面積
- 89.44m²
- 管理費
- 8,900円
- 修繕積立金
- 4,900円
- 階数
- 4階